
Épargne de crise
Portefeuille permanent : la solution évidente contre l’inflation ?
Comment pouvez-vous encore accepter que votre épargne… vous appauvrisse ? L’inflation atteint 2,1 % en France. Mais le Livret A n’offre que 1,7 % d’intérêt par an et des nuages noirs s’amoncellent sur l’assurance-vie. Pourtant, face à la même crise, le Portefeuille permanent progresse au rythme annuel de +1,34 %. Coïncidence ?
Sans engagement
10 164,41 €
+1,34 % par an
Pour 10 000 € investis le 01/09/2025. Plus-value brute de fiscalité, nette des frais des intermédiaires.
Qu’avez-vous prévu pour vous protéger de la prochaine crise ?
Personne ne peut prédire quand la prochaine grande crise frappera la France, ni sous quelle forme. Mais elle arrive, soyez-en certain. D’ailleurs, n’a-t-elle pas déjà commencé ? Alors, comment vous y êtes-vous préparé ?
Vous épargnez ? Bien ! Mais où ? Comment ? À la banque ? Mais si une crise de la dette entraînait une limitation des retraits (comme à l’époque, en Grèce), que ferez-vous ? Vous préférez l’assurance-vie ? Pourquoi pas… Mais en cas de crise obligataire, que deviendrait votre argent ? La loi Sapin 2 prévoit déjà la suspension temporaire des rachats en cas de risque systémique. Vous investissez en actions ? Mais si les marchés s’effondraient, ne seriez-vous pas contraint d’accepter des moins-values ? Vous ne jurez que par l’argent liquide ? Soit… Mais si une crise monétaire s’attaquait à l’euro, que vaudraient vos billets ?
Ne cherchez plus à prédire l’avenir : préparez-vous à… tout !
Plutôt que de chercher à deviner l’avenir en pariant sur un seul actif supposé solide, pourquoi ne pas protéger votre patrimoine financier en vous préparant à tous les scénarios ? Le Portefeuille permanent repose justement sur cette idée : imaginé dans les années 1980 par l’économiste américain Harry Browne, il est conçu pour s’adapter à toute conjoncture économique. Son principe consiste à répartir équitablement votre épargne entre quatre piliers complémentaires (or d’investissement, actions, obligations et liquidités). Quand l’un des piliers vacille, les autres prennent le relais. Et sa gestion ne demande aucune compétence particulière et aucun effort régulier (en dehors d’un simple rééquilibrage annuel).
InfoCash teste (pour de vrai) le Portefeuille permanent
Le 1er septembre 2025, InfoCash a investi 10 000 € dans le Portefeuille permanent théorisé par Harry Browne au début des années 1980, avec une petite modernisation : une poche de 5 % réservée au bitcoin. Les actifs ont bien été achetés. Les fonds sont effectivement investis. L’or est physiquement détenu. Et les résultats sont publiés tels quels. Retrouvez-les chaque mois dans le nouveau numéro d’InfoCash et en temps réel sur ce site (pour les abonnés). Vous pouvez ainsi vérifier, mois après mois, si la méthode tient ses promesses. Ou pas. Et vous êtes libre de l’adopter. Ou pas.
Fiscalité : 16,37 € depuis l’origine du portefeuille (flat-tax sur les plus-values réalisées des ETF actions, obligations et Bitcoin ; or physique et devises exonérés).
Comment le Portefeuille permanent s’adapte-t-il aux marchés ?
Au sein du Portefeuille permanent, chaque actif évolue librement selon la conjoncture économique. Certains prennent du poids, d’autres en perdent. Et une fois par an, un simple rééquilibrage permet de retrouver la répartition initiale et de consolider l’ensemble.
au 21/11/2026
- Dernier rééquilibrage :
- 1er septembre 2026
- Prochain rééquilibrage :
- 1er septembre 2027
Situation au 21 novembre 2026
| Actif | Symbole | Cible | Investissement | Valeur au 21/11/26 | Poids actuel | Écart cible | Prochain ajustement |
|---|---|---|---|---|---|---|---|
| Or | Abonnés | 23,75 % | 2 375,00 € | 2 119,46 € | Abonnés | Abonnés | Abonnés |
| ETF actions | Abonnés | 23,75 % | 2 375,00 € | 2 486,18 € | Abonnés | Abonnés | Abonnés |
| ETF obligations | Abonnés | 23,75 % | 2 375,00 € | 2 501,68 € | Abonnés | Abonnés | Abonnés |
| Bitcoin | Abonnés | 5,00 % | 500,00 € | 429,11 € | Abonnés | Abonnés | Abonnés |
| Euro | Abonnés | 5,94 % | 593,75 € | 642,31 € | Abonnés | Abonnés | Abonnés |
| Dollar | Abonnés | 5,94 % | 593,75 € | 680,37 € | Abonnés | Abonnés | Abonnés |
| Couronne norvégienne | Abonnés | 5,94 % | 593,75 € | 650,59 € | Abonnés | Abonnés | Abonnés |
| Franc suisse | Abonnés | 5,94 % | 593,75 € | 654,72 € | Abonnés | Abonnés | Abonnés |
| Total | 100 % | 10 000,00 € | 10 164,41 € +164,41 € | — | — | — |
Prochain ajustement : 1er septembre 2027. Les performances passées ne préjugent pas des performances futures.
Comment fabriquer votre propre Portefeuille permanent ?
Vous ne trouverez pas le Portefeuille permanent clé en main dans une banque (ni auprès d’un intermédiaire financier en ligne). Mais vous pouvez le constituer vous-même, poche par poche, auprès des établissements de votre choix, sans payer un coûteux gestionnaire (ce qui vous permet aussi de garder la main sur votre patrimoine financier).
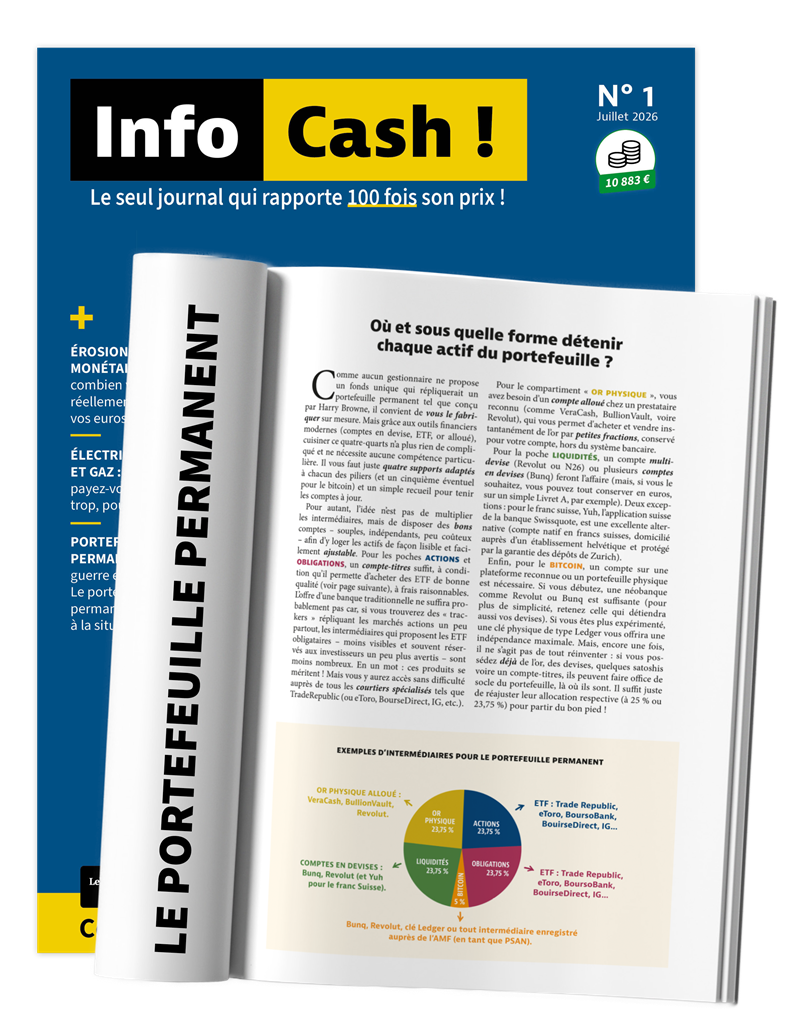
Encore faut-il savoir quels actifs acheter, où les détenir et comment les répartir. Découvrez le mode d’emploi dans InfoCash n° 1 : un cahier de huit pages pour constituer votre portefeuille, pas à pas (+ quatre pages dédiées dans chaque numéro suivant). Et accédez au suivi détaillé et aux outils en ligne réservés aux abonnés.
Offre Découverte
Par où commencer ?
- Le mode d’emploi de 8 pages pour constituer votre propre Portefeuille permanent : quels actifs choisir, où les détenir et comment les répartir.
- Le suivi de 4 pages dans chaque numéro d’InfoCash, avec les résultats et l’évolution réels du portefeuille.
- Les outils exclusifs en ligne pour suivre sa composition, ses performances et ses rééquilibrages.
Sans engagement